Prinsjesdag 2026: wat betekenen de plannen voor vastgoedbeleggers?
Niels Rientjes
17 september 2026
7 min lezen
Prinsjesdag 2026: wat betekenen de plannen voor vastgoedbeleggers?
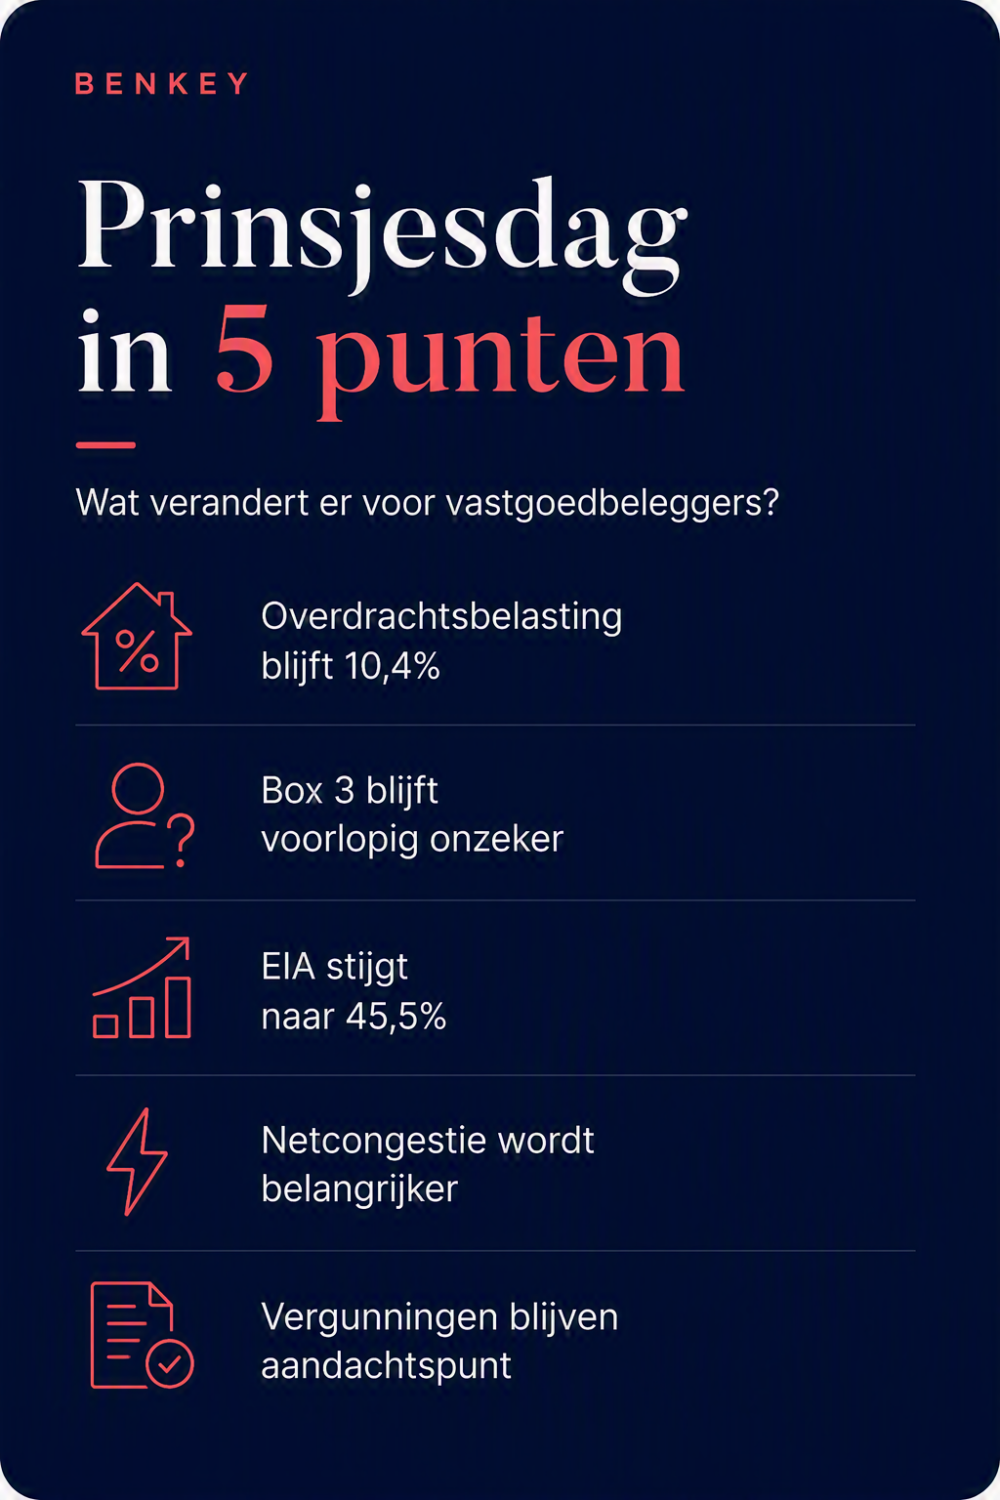
Met de Miljoenennota en het Belastingplan voor 2027 zijn de financiële plannen van het kabinet bekend. Voor beleggers in commercieel vastgoed zit de impact niet in één grote maatregel, maar in een aantal ontwikkelingen die rechtstreeks doorwerken in aankoopprijzen, rendement, verduurzamingsinvesteringen en uiteindelijk het nettoresultaat voor beleggers.
We zetten de belangrijkste punten voor vastgoedbeleggingen op een rij.
Overdrachtsbelasting voor commercieel vastgoed blijft 10,4%
Op de woningmarkt daalt de overdrachtsbelasting voor woningen die niet als hoofdverblijf worden gebruikt. Voor commercieel vastgoed geldt die verlaging niet.
Voor kantoren, winkels, bedrijfsgebouwen en ander niet-woningvastgoed blijft het algemene tarief 10,4%.
Dat is voor een vastgoedfonds direct relevant. Bij een aankoop van €10 miljoen betekent 10,4% overdrachtsbelasting immers €1,04 miljoen aan belasting boven op de aankoopprijs.
Die kosten moeten vanaf het begin onderdeel zijn van de investment case. Een investering moet gedurende de looptijd voldoende huurinkomsten en waardeontwikkeling genereren om ook deze initiële transactiekosten terug te verdienen.
Voor Benkey verandert de acquisitierekensom op dit punt in 2027 dus niet.
Box 3 blijft voorlopig onzeker
Voor particuliere beleggers is misschien wel de interessantste ontwikkeling wat er niet definitief is besloten.
Het kabinet en de coalitie zijn het nog niet eens over de uiteindelijke vormgeving van het nieuwe Box 3-stelsel. De besluitvorming hierover is rond Prinsjesdag met ongeveer een half jaar doorgeschoven. Daarmee blijft onzekerheid bestaan over hoe vermogen op langere termijn precies wordt belast.
De politieke richting is ondertussen wel veranderd.
In het coalitieakkoord is gekozen voor doorontwikkeling richting een vermogenswinstbelasting. Daarbij wordt waardestijging in beginsel belast wanneer de winst daadwerkelijk wordt gerealiseerd, bijvoorbeeld bij verkoop, in plaats van jaarlijks belasting te heffen over nog niet gerealiseerde waardestijgingen.
Juist voor vastgoed is dat onderscheid relevant. Vastgoed kan gedurende een lange bezitsperiode in waarde stijgen zonder dat die waardestijging daadwerkelijk in liquide middelen beschikbaar komt.
De uiteindelijke vormgeving is echter nog niet vastgesteld. Ook de budgettaire gevolgen zijn aanzienlijk. Eerdere berekeningen van het ministerie laten zien dat een volledige vermogenswinstbelasting in de eerste jaren miljarden minder belastingopbrengsten kan opleveren, mede doordat belastingheffing wordt uitgesteld tot het moment van verkoop.
Wat betekent dat nu voor beleggers?
Op korte termijn blijft het bestaande overgangsstelsel daarmee relevant. Daarin wordt nog gewerkt met forfaitaire rendementen, waarbij belastingplichtigen onder voorwaarden kunnen aantonen dat hun werkelijke rendement lager is.
Het Box 3-tarief bedraagt momenteel 36%.
Voor vastgoedbeleggers blijft daarbij een belangrijk verschil bestaan met het beoogde toekomstige stelsel: in de huidige tegenbewijsbenadering zijn veel reguliere kosten niet op dezelfde manier aftrekbaar als binnen een systeem dat daadwerkelijk het nettoresultaat probeert te belasten.
De fiscale discussie is daarom nog lang niet afgerond.
Voor beleggers betekent Prinsjesdag op dit punt vooral: meer tijd, maar nog geen definitieve duidelijkheid.
Of en op welke wijze een specifieke belegging of fondsparticipatie in Box 3 wordt belast, hangt bovendien af van de persoonlijke situatie en de juridische en fiscale structuur van de belegging.
“De grootste impact van Prinsjesdag zit niet in één maatregel, maar in de optelsom van ontwikkelingen die de rendementen van vastgoed op lange termijn beïnvloeden.”
Investor Relations Manager
Verduurzamen wordt fiscaal aantrekkelijker
Een concretere wijziging is er voor investeringen in energie-efficiëntie.
De Energie-investeringsaftrek (EIA) stijgt per 1 januari 2027 van 40% naar 45,5%. Ondernemingen die aan de voorwaarden voldoen, kunnen daardoor een groter deel van kwalificerende investeringen in energiebesparing en CO₂-reductie aanvullend aftrekken van de fiscale winst.
Voor commercieel vastgoed kan dat bijvoorbeeld relevant zijn bij het vervangen of verbeteren van technische installaties en andere kwalificerende energiebesparende maatregelen.
Dat verandert ook hoe naar capex kan worden gekeken.
Wanneer tijdens technische due diligence wordt vastgesteld dat een installatie binnen enkele jaren vervangen moet worden, is niet alleen relevant hoeveel die investering kost. Ook moet worden bekeken of fiscale regelingen een deel van die investering aantrekkelijker kunnen maken.
Verduurzaming is daarmee steeds nadrukkelijker onderdeel van de financiële investment case.
Netcongestie wordt onderdeel van vastgoedselectie
Een ander thema dat steeds belangrijker wordt, is de beschikbaarheid van elektriciteit.
Voor steeds meer bedrijven vormt een tekort aan netcapaciteit een beperking bij uitbreiding, verduurzaming en elektrificatie. Dat raakt ook rechtstreeks de vastgoedmarkt.
Een bedrijfsgebouw kan technisch uitstekend zijn, maar voor een potentiële huurder minder bruikbaar worden wanneer onvoldoende elektrisch vermogen beschikbaar is voor productie, laadvoorzieningen, warmtepompen of andere installaties.
Voor vastgoedbeleggers wordt daarom naast de traditionele vragen over locatie, technische staat en huur steeds relevanter: hoeveel elektrisch vermogen is op deze locatie daadwerkelijk beschikbaar?
Bij bepaalde objecten kan een bestaande zware aansluiting daarmee zelfs een steeds belangrijker concurrentievoordeel worden.
Voor een acquisitie betekent dit dat netcapaciteit niet langer alleen een technisch detail is, maar ook invloed kan hebben op toekomstige verhuurbaarheid en daarmee op de waarde van het vastgoed.
Vergunningen blijven een risico bij toekomstige waardecreatie
Ook vergunningverlening blijft een aandachtspunt.
Het kabinet probeert via extra maatregelen ruimte te creëren voor bouw, verduurzaming en economische ontwikkeling. Toch blijven stikstof, vergunningsprocedures en andere ruimtelijke beperkingen op dit moment een reëel obstakel.
Dat is vooral relevant wanneer een investment case mede afhankelijk is van toekomstige uitbreiding, transformatie of herontwikkeling.
Een locatie kan bijvoorbeeld op papier ruimte bieden voor uitbreiding of een nieuwe functie. Zolang de benodigde vergunningen niet voldoende zeker zijn, blijft het verstandig om voorzichtig te zijn met het vooraf volledig inprijzen van die potentiële waarde.
Voor bestaand vastgoed kan schaarste tegelijkertijd een voordeel zijn: wanneer nieuwbouw moeilijker te realiseren is, kan goed gelegen en reeds bruikbaar vastgoed relatief aantrekkelijker worden.
Wat betekent Prinsjesdag concreet voor een vastgoedfonds als Benkey?
De belangrijkste conclusie voor commercieel vastgoed is niet dat Prinsjesdag de markt ineens verandert.
Het is eerder dat een aantal bestaande thema’s zwaarder gaat meewegen in nieuwe investeringen.
De 10,4% overdrachtsbelasting maakt een gedisciplineerde aankoopprijs en voldoende lange beleggingshorizon belangrijk.
De verruimde EIA kan bepaalde verduurzamingsinvesteringen financieel aantrekkelijker maken.
Netcapaciteit kan steeds meer invloed hebben op de verhuurbaarheid van een pand.
En bij herontwikkeling of uitbreiding blijft vergunningzekerheid een belangrijk onderdeel van de investment case.
Daarnaast blijft voor particuliere beleggers onzekerheid bestaan over Box 3. De beweging richting belasting op daadwerkelijk gerealiseerde vermogenswinst kan voor langetermijnbeleggers relevant zijn, maar zolang de definitieve wetgeving er niet ligt, is het te vroeg om daar harde conclusies aan te verbinden.
Dat sluit aan bij hoe Benkey zelf naar vastgoedbeleggingen kijkt: niet één belastingmaatregel of één macro-economische verwachting bepaalt of een object interessant is.
Uiteindelijk gaat het om de combinatie van aankoopprijs, huurinkomsten, kwaliteit van de huurder, financiering, toekomstige capex, technische kwaliteit en de waarde en verhuurbaarheid van het vastgoed op langere termijn.
Prinsjesdag 2026 verandert die uitgangspunten niet, maar beïnvloedt wel verschillende variabelen waarmee binnen die investment case rekening moet worden gehouden.
Geen fiscaal advies
De fiscale onderwerpen in dit artikel zijn bedoeld om inzicht te geven in de ontwikkelingen die wij als Benkey relevant vinden voor vastgoed en vastgoedbeleggers. Dit betreft onze eigen kijk op de aangekondigde maatregelen en nadrukkelijk geen persoonlijk fiscaal, financieel of beleggingsadvies.
Belastingwetgeving is complex en de gevolgen kunnen sterk verschillen per persoon, vermogensstructuur en type investering. Voor de beoordeling van uw eigen fiscale situatie raden wij daarom aan om een deskundig fiscalist of belastingadviseur te raadplegen.


